投資 / 商業
投資 / 商業分類下的 296 篇播客深讀,要點與金句都帶時間戳,可回到原聲核對。
 20:16
CEO本身只能解釋公司業績15%的差異,跟換個行業影響相當
20年業績數據拆解顯示:宏觀佔5%、行業佔15%、公司本身佔25%,CEO本人只解釋15%的業績差異——但換一個CEO,影響可以大到相當於換個行業。
 33:46
個人AI代理大多會被放棄,公司共用的那一個反而越養越強
Every 的個人代理大多被員工主動放棄,因為普通人撐不住維護成本;只有持續被投餵的公司級代理越用越強,最終被做成了對外產品。
 40:33
重建13萬億美元抵押貸款行業,他們先自己做六年服務商再賣軟件
行業不信任沒驗證過的新系統,Valon於是自己先做六年抵押貸款服務商證明技術可行,再把系統當軟件反向賣給整個行業。
歐洲錯過兩次科技革命,根源是解僱一個人太難
Garicano反對「文化論」:歐洲創新落後的根源是解僱成本過高,企業無法像Facebook那樣一夜轉向,因此不敢下重注。
 20:31
芒格:伯克希爾贏的關鍵不是比別人聰明,是從不被局勢逼著做決定
他把這種能力叫「布局」(positioning):提前備好現金和籌碼,讓自己永遠有選項,而不是被迫跟著市場漲跌追漲殺跌。
 55:31
五角大樓想靠新司令部加速無人武器採購,批評者說這會更慢
批評者指出,集中採購無人武器需要再造一個有數百人幕僚的四星司令部,層級越多,歷史證明決策反而越慢,而不是更快。
51:04付費AI用戶不到5%,最大金主每月刷卡903美元
全美只有4.5%的人為AI產品付費,但這其中最頂端的1%人均每月刷卡903美元——消費級AI的真實生意,是極少數重度用戶撐起來的。
 1:05:37
萬億美元的算力交易,現在還靠短信和電話撮合
算力合約單筆高達百億美元,卻沒有統一報價和對沖工具,買賣雙方至今靠人脈、電話和短信私下議價成交。
 50:39
美債收益率暴漲背後:國債正變得像股票一樣危險
過去五年美債收益率的上漲,大部分並非通脹預期推高,而是美債和股票的相關性由負轉正,投資者要求更高風險補償的結果。
 2:15:48
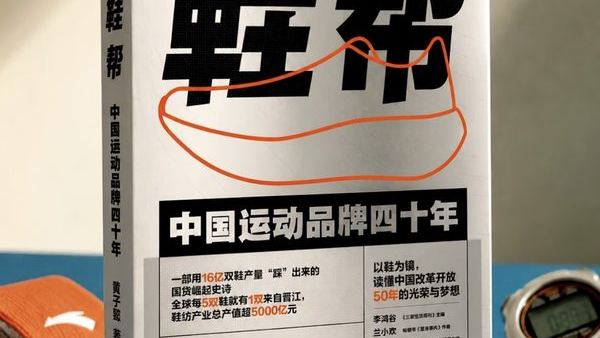
李寧換標只換了logo,代言人卻找了生於70年代的林志玲
李寧想靠換標做「90後李寧」的年輕化,卻只換了logo沒同步換產品,代言人林志玲比目標消費者整整大了一代,換標很快失速。
 29:32
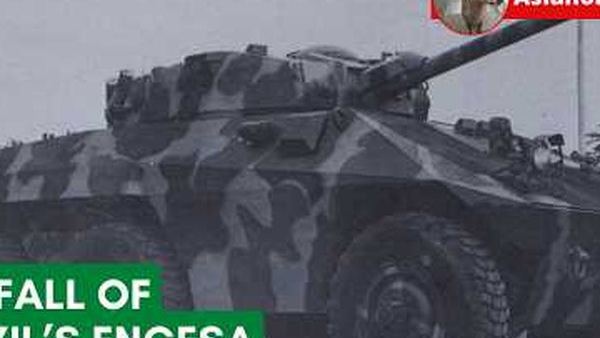
押注坦克豪賭沙特大單,巴西軍火大王卻淪為談判籌碼
沙特借巴西奧索里奧坦克的報價向美國通用動力壓價,拿到更優條件後轉頭簽下31億美元訂單,押上全部家當的救命合同落空,巴西軍火巨頭兩年後申請破產保護。
 37:23
OpenAI要砍掉模型選擇器:以後只跟一個常駐agent說話
OpenAI正把Codex、ChatGPT和Dots合併成一個沒有模型選擇器的常駐智能體,目標是用戶不用再選模型、不用再開多少個agent,直接說出要做的事。
55:03AI行業全部收入幾乎來自3000萬程序員,15億知識工作者才剛起步
這輪AI收入幾乎全靠3000萬程序員這類重度用戶撐起來,企業滲透率不到5%,一旦擴散到15億知識工作者,規模還會再漲幾十倍。
48:18大模型公司把全球GDP當成自己的潛在市場
大模型實驗室談融資時對標的是整個世界GDP而非同行,這正是企業要自建AI能力、不把核心業務全押給一家模型公司的根本原因——Figma和Harvey是先例。
 53:15
連紅隊測試自己系統都被AI公司拒絕,催生了去審查模型生意
它把「要不要拒絕執行」的判斷權交還給客戶自己設定,這解釋了為什麼連財富500強的CISO都願意找一家公開標榜「去審查」的模型供應商做紅隊測試。
 1:22:29
AI監管下一步不是管模型,而是像配給電力一樣配給算力
弗裡德伯格認為,模型每11天就迭代一代,根本管不住;真正能卡脖子的是GPU和服務器數量,政府遲早要出手分配算力。
 1:05:42
私募信貸的恐慌不是信用問題,根源是流動性被當成了收益
你的錢沒有違約,只是被鎖住了幾個季度;把私募信貸的流動性溢價誤讀成信用風險,是這輪恐慌的真正源頭。
 41:29
銀行靠你懶得搬錢賺錢,AI agent要把這招拆穿了
很多銀行產品定價假設儲戶不會頻繁搬錢;一旦AI agent替你盯盤、自動把閒錢轉去收益更高的地方,這類生意的定價邏輯會跟著鬆動。
59:48系統記錄裡只有價格結果,真正的採購戰爭藏在系統之外
採購價格數字背後,是幾十場會議、幾百封郵件和上千個供應商——AI原生公司的優勢,是把這整段看不見的工作接管下來,而不只是記錄結果。
 49:25
牛肉越缺,解法卻是讓短缺先變得更嚴重
美國碎牛肉價格創紀錄,根源是牛週期的死結:要緩解牛荒,牧場主得先把母牛留著不賣不殺,讓眼下的短缺先變得更嚴重,才能換來幾年後牛群恢復。
 1:05:14
被判違法的關稅,換個法律條文就原樣續命
美國貿易代表辦公室援引《貿易法》301條,對佔美國貿易額99%的60個經濟體加徵10%或12.5%關稅,稅率安排與去年被最高法判違法的關稅幾乎相同。
53:31航空燃油對沖不是單純防守,而是靠漲價附加費兩頭吃利潤
因為燃油附加費的收入不進對沖賬本的損益表,航空公司能一邊靠漲價賺錢,一邊用對沖再賺一遍,卡塔爾航空靠這套策略把對手逼成追隨者。
 17:42
更大光罩不是技術問題,是TSMC和ASML算的經濟賬
高NA EUV把曝光面積砍半,兩次拼接讓芯片設計師受不了;TSMC和ASML索性把光罩做大一倍,用更貴的供應鏈換回滿場曝光。
 1:29:22
AI出事後,美國目前唯一能開口的要求是:關掉所有大數據中心
因為能證偽安全承諾的核查技術還沒造出來,國家級認證又要熬過數年審批,危機一來除了要求對方關停整座數據中心,沒有折中選項。
 1:07:30
股市異常波動的元兇不是價值投資者,而是追漲殺跌者
價值投資者本該壓低波動率,但按固定權重再平衡的「靜態投資者」和根據近期回報調倉的「外推者」合力製造了超額波動、動量這些幾乎所有被反覆討論的市場異象。
44:18標普今年近一半的盈利增長,其實就是雲廠商的AI資本開支
高盛測算,標普今年近一半的盈利增長直接來自雲廠商的AI資本開支,市場押注的不是今天的銷售額,而是三年後這筆錢能不能兌現成收入。
 25:46
信用卡積分不是銀行讓利,是商家在替你買單
銀行向商家收取的刷卡手續費(interchange)才是信用卡真正的利潤引擎,它甚至養活了比航空公司本身更值錢的積分經濟。
 52:49
同一輪裡估值翻倍卻沒有基本面變化,這就是泡沫信號
後輪買家願為同一家公司多付兩三倍溢價、公司基本面卻毫無變化——The Chainsmokers 的 Drew Taggart 說,這正是當下該留意的泡沫市場行為信號。
 1:14:47
單人創始人沒想清楚要做什麼,先融了2000萬美元
她認為 Slack 是為人類建的十五年前的寫字樓,根本裝不下智能體這種新住戶,於是以單人創始人身份,在還沒想清楚具體打法時就融了兩輪共2000萬美元去重建一個消息平臺。
 13:09
福布斯400佔全美家庭財富僅3%,卻拿走一半財富報道
真正撐起美國財富版圖的,是150萬名身價2500萬美元以上、從不上福布斯400的私營企業主,而非聚光燈下的400個人。
53:38雲廠商資本開支衝向萬億美元,但AI真實採用率僅2%
標普500公司AI部署率已達69%,但用長期跟蹤指標衡量的實際影響僅為2%,說明這輪萬億美元級擴張才剛剛開始,遠未到收穫期。
 1:02:03
厄爾尼諾不是全球漲價按鈕:真正決定價格的是產區集中度
同樣遭遇乾旱,集中在兩三個國家的棕櫚油、大豆價格應聲大漲,產區分散的水稻、小麥卻幾乎無感——厄爾尼諾傷不傷得到你的錢包,取決於貿易集中度而非氣候本身。
51:27個人智能體真正的護城河不是人設,是敢替用戶做主
人格設定幾句話就能改,談不上壁壘;真正難複製的是主動性——智能體敢在多大程度上不經請示就替用戶把事辦了,這條線一旦越界會瞬間失去用戶信任。
 1:17:47
醫生通常腦壓迫超5小時就放棄手術,她被壓了19小時才做手術
阿克曼說醫生通常在腦內出血壓迫超過5小時後判定腦死亡而放棄手術,女兒被壓迫19小時,他仍要求醫生盡全力手術,如今她認知和幽默感基本恢復,語言、視力與行走仍在艱難恢復中。
 2:14:41
美國放緩AI競速,拖慢的是中國而非把優勢讓出去
中國AI戰略是「快速跟隨」,落後美國前沿3到9個月;美國主動減速會讓整條賽道變慢,而不是把領先地位拱手讓給追隨者。
 1:28:02
中國經濟不是崩潰,而是主動選擇了慢性衰敗
作者認為通向危機的從來不是外部衝擊,而是改革本身——所以北京寧可用增長換穩定,把一次金融危機拖成了看不到頭的慢性衰敗。
 51:16
美國醫保不做預防:員工跳槽太快,沒人等得起十年回報
普通人平均兩三年換一次工作和保險,但預防性治療的回報要等十到二十年,沒有保險公司願意為未來跳槽到別家的客戶買單。
 1:26:13
個人智能體不會蠶食企業收入:摩擦越低,交易反而越多
Instinct 創始人稱,把下單摩擦降到接近零後,用戶與商家的交易頻次不降反升——這與靠廣告位賺錢的舊模式完全相反。
 1:07:44
酒店品牌亞朵賣枕頭一年回本:這個窗口期已經關閉
五年前獲客成本只有今天的十分之一,亞朵靠賣枕頭一年回本全是那波紅利;今天華住重金砸同類業務,也追不上當年的起盤速度。
21:58洛杉磯裝一個人行橫道:批文到手卻要等好幾年
開發商拿到人行橫道審批,得到的答覆卻是「幾年後或更久才建成」,報價隨口就是上百萬美元——這精確暴露出LA審批系統看著鬆散、實則處處卡殼的真相。
 26:00
索尼菲利浦與東芝互不相讓,是IBM一句威脅逼出了DVD標準
1995年索尼菲利浦力推的MMCD和東芝松下陣營的SD互不相讓,直到IBM放話若兩週內不合並就公開支持SD,索尼才讓步,DVD容量因此定在4.7GB而非5GB。
 40:46
用AI炒股時,決策是免費的,行動權才是稀缺品
市場每秒都在報價,決策幾乎免費;真正貴的是每一次下單要承擔的虧損與責任。AI trading的價值不在預測漲跌準不準,而在把決策審慎地轉成一條可審計的行動通道。
48:08一年新增千名員工,Harvey靠信任而非流程扛住速度
Harvey的估值一年內從30億漲到110億美元,員工從300多人衝向近2000人,但VP of Talent說撐住這速度的不是新流程,而是創始人一直沒收緊的信任和自主權。
56:00喊出物種滅絕風險卻只肯放慢發布節奏,這套說辭兩頭不討好
如果真信AI有滅絕級風險,唯一自洽的應對是國有化管控,而不是自願放慢發布節奏——現在這套說法讓監管者和行業都不滿意。
1:10:54跑贏指數半個點沒人在意,省下十萬美元的稅卻讓客戶記你一輩子
客戶對跑贏或跑輸基準零點五個百分點幾乎無感,但如果你能幫他省下十萬美元的稅,他就會認定你是不可替代的人。
 30:43
美國真正有權力的不是億萬富豪,是三百萬個隱形富人
三百萬名穿透式企業主合計持有的財富是福布斯400強的13倍以上,還佔據國會稅法委員會四分之一的席位,真正決定稅制和市場規則的是他們。
 1:50:11
AI安全領域最缺的不是資金,而是會建組織的創始人
Halcyon三年孵化出30家機構、帶動約5億美元資金,創始人的組織能力才是把宏大而模糊的安全構想變成真正機構的稀缺資源。
 1:12:28
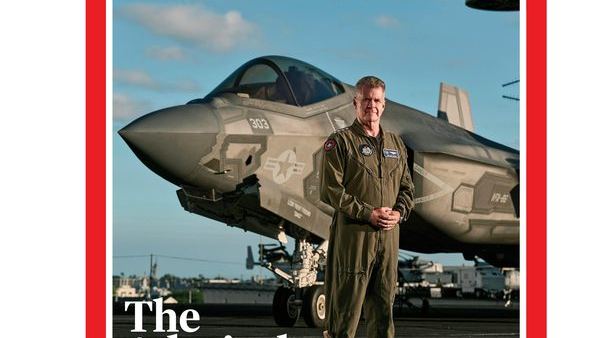
太平洋司令的艦隊全在中東:不戰而勝是因為他沒兵可戰
Paparo 上了時代週刊封面,說法是他的部隊覆蓋半個地球、必須不戰而勝;同一周 40% 的在航海軍壓在中東,印太司令部剛改名叫太平洋司令部,而它的船全在印度洋。
32:07好萊塢拍攝日十年腰斬,真兇是稅收補貼而非AI
洛杉磯實拍量從2016年約四萬個拍攝日跌到不足兩萬,推手是劇組為省稅逃去南卡、溫哥華、都柏林,AI目前真正咬住的是燈光化妝等幕後崗位,還沒輪到編劇。
 41:38
航司說延誤不是他們的錯,但退款規則不看原因
美國民航自動退款新規原因盲:只要航班取消或出現重大變更,不論是天氣、空管故障還是航司自己的問題,都必須原路退款,航司說「不是我們的錯」不影響這項權利。
 1:26:20
他精確算出視頻網站該盈利的年份,卻沒有親自做成YouTube
他在2003年就算出視頻網站的帶寬成本要到2005年前後才划算,時間點和YouTube誕生完全吻合,卻因為沒有真正下場,把這家後來價值3000億美元的公司讓給了別人。
 42:44
AI 改造存量公司,比投初創更賺錢
AI 對經濟的影響是不均勻的:餐廳和高爾夫球場不受影響,但擁有品牌、牌照和網絡效應的存量龍頭,一旦被工程化改造,就能變成市場領導者。
1:04:53美國真正的富人靠擁有企業致富,不是靠工資,也不在華爾街
1960到2022年間,美國收入最高的0.1%人群中,企業主經營性收入佔比從17%漲到43%,反超工資——真正的財富積累發生在不起眼的本地生意裡,不是硅谷或華爾街。
 23:11
扎克伯格的雙標:青少年安全要監管,AI 安全靠市場
Meta 在青少年安全上主張政府統一監管,在 AI 安全上卻堅持市場自會解決——同一套囚徒困境,他站了兩邊。
 37:02
WNBA 新軍兩年估值翻二十倍,靠的不是球星
金州女武神從 5000 萬美元擴軍費做到十億美元估值,靠的是先定義品牌再進市場、把九家創始夥伴拉進同一張桌子,以及把票務只當成生意的一小塊。
 41:58
餐廳老闆給三個食品創業者的建議,比融資課有用
Danny Meyer 判斷品牌的標準不是產品好不好,而是顧客見不到你時還能不能感到被照顧——這決定了他給三個消費品牌的建議方向。
 52:56
股票和債券的風險其實一樣大,只是沒人告訴你
把持有期拉長到20年,股票和債券的波動率幾乎相等,債券出現實際虧損的概率反而更高——所以長期投資者真正該盯的不是市場基準,是購買力。
 1:15:37
AI 讓開公司比找工作容易,但單人創始人沒有退路
Durable 三個月做到一百萬用戶,創始人卻說自己繞了彎路:網站生成不是終局,把服務業的全部後臺交給 AI 才是。單人創始人不是更自由,是把所有決定都壓在自己身上。
 25:30
私募股權學不會這套打法:團隊和技術焊死後就沒法轉賣
創始人光環不是必需品:Bending Spoons靠統一技術底座和小團隊把收購來的產品跑到10分,這套打法PE學不來,因為PE要把公司分開養肥了賣,不敢把團隊和技術打通。
 1:53:09
好阿姨永遠在戶上,家政顧問賣的不是信息
家政是供給主導的行業,好阿姨不流入市場,顧問真正難的不是簽單而是售後換人;僱主和阿姨都是工資的搬運工。
這裡列出最近 60 篇;全部 296 篇在首頁按分類篩選。