張小珺·商業訪談錄
中文世界最紮實的 AI 與商業長訪談
 2:51:18
機器人不是因為太慢而停工,而是因為沒人給它續料
疊餐巾機器人已做到99%成功率和商業化客戶,Dyna卻主動叫停規模化——因為完成單個任務不等於接管一套工作流,機器人離不開人類隨時續料的保姆式照看。
 2:34:18
AI 領跑者只是煉油廠,不是原生應用大贏家
AI進入智能體階段:第一階段領跑者只是煉油廠,不是原生應用大贏家;新平臺不來自舊平臺,組織要從崗位轉向任務,最後人拼的是無中生有的創造力。
 2:04:19
K3無顛覆創新,但把激活參數推到100B量級
孫宇濤領讀Kimi K3技術報告,指出它沒有單點突破,而是融合了線性注意力、混合注意力、動態負載均衡等已有技術,把激活參數做到100B量級;他判斷大模型再無Transformer式創新,只有改良。
 1:09:50
17歲AI原住民:學數學的理由,變成了向大學證明能吃苦
AI 出現後,他學數學的理由退化成向大學證明自己能吃苦:原來能看到的大學、讀博、推進數學那條路變窄了,身邊想做航天的同學也在失去向上的動力。
 3:36:12
英偉達研究副總裁:模型終局是生態,不是擊敗對手
劉洺堉:模型能力終將趨同,英偉達做開源世界模型不是競爭而是鋪路;物理 AI 的 GPT 時刻未到,但條件正在匯聚。
 1:40:35
AI 研究的下一個突破:先給 AI 建立物理學,再讓它自己發現架構
劉子明提出真正的AFAI不是寫論文或改訓練管線,而是用物理學方法先把研究結構化,再訓練原模型預測訓練曲線,最終讓AI自己發現下一代架構。
 3:00:26
開源模型會贏,vLLM 是 AI 推理的 Linux
vLLM 已是 GitHub 最活躍的開源項目,但遊凱超真正的判斷是:模型能力無法長期隱藏,開源模型終將勝出,而推理引擎是下一個 Linux——護城河是快速迭代,不是模型本身。
 1:52:54
具身智能還沒到GPT-1時刻,卡在數據沒scale up
螞蟻靈波沈宇軍判斷,具身智能還沒到GPT-1時刻,卡點是數據沒有scale up:互聯網數據比真機數據大兩個數量級,理想預訓練需百萬小時起步。為此團隊完全重做視覺預訓練,堅持從傳感器出發。
 3:48:04
機器人不需要人形,也能疊衣服做咖啡
Pi 用三篇主線論文把機器人大腦從能力推到泛化再到表現,柯麗一鳴認為人形不是現階段最該解的問題,真機數據不可取代,機器人自己跑出來的體驗數據才是下一步。
 3:01:26
SpaceX 前高管:火箭不是目的,馬斯克要的是整個太空
SpaceX 從不把自己當火箭公司,火箭只是手段。飛鷹一號成功後立刻退役,飛鷹九號把每公斤發射成本從兩萬美元壓到三千美元,星艦目標一百美元以下。
 3:38:52
安克做芯片:從五系到七系,一家消費電子公司的補課
安克前11年順風順水,2022年卻發現自己建的產品線打不過外面的獨角獸。陽萌的解法不是換人,而是把公司從五系產品公司改造成七系創新公司——代價是補上第一性、求極致、共成長這套價值觀。
 1:28:21
何小鵬:通用人形機器人99.99%會死,我們賭那兩成勝率
小鵬把花了小几十億的自動駕駛體系整個停掉,因為用軟件方法論加AI工具箱做出來的只是「AI縫合怪」。他給通用人形機器人的勝率是兩成,而機器人創業難度是造車的20到100倍。
 2:18:32
Harness 才是操作系統,模型只是插拔的處理器
模型公司做的是提煉基礎油的煉油廠,真正值錢的是化工廠和汽車公司。用戶對 Harness 更忠誠——他會換模型,但不想換掉存著自己記憶的那個殼。
 1:23:53
AI 時代最稀缺的不是信息,是有人味的對話
當 90% 到 95% 的信息性內容都能直接問 AI 拿到,以信息交換為目的的對話正在被掏空,人和人之間剩下的只有情感連接。
 3:50:35
AI 是浪,衝浪的人不重要:模型大廠研究員的自白
預訓練沒有到頭,撞牆的人多半是自己有 bug;AI 本質是簡單的,因為它能做實驗。個人英雄主義時代已經過去,現在拼的是組織系統性和靠譜。
 2:17:48
Agent 的瓶頸不是智能,是它學不會成為專家
通用智能已經夠用且廉價,真正稀缺的是 specialized intelligence——讓 agent 像實習生變成老師傅那樣,持續學會某個小世界的 world model。
 3:36:36
OpenClaw 讓羅福莉改判:Agent 框架能補齊模型短板
她最初覺得它只是個偏運營的殼,春節深夜裝上後,它兩天內接手了她的生活與研究;她由此判斷:一套複雜的 agent 編排,能把中級模型的短板補到接近頂尖水平。
 4:24:17
AI 用幾千行 Lean 代碼硬解普特南題,這不是智能的勝利
普特南競賽 98 年只有五個滿分,AI 拿到第六個,但它沒走人類那張圖,而是用幾千行 Lean 代碼枚舉硬算——自動定理證明這個領域在 AI 之前就存在了。
 1:22:40
Coding 是 AGI 第二幕:沒有領先的 Coding 模型就像沒有領先的 GPU
模型公司真正的分水嶺不是 C 端 DAU,而是能不能組織幾百個最聰明的人 all in 做數據這件髒活——Anthropic 贏在戰略專注,OpenAI 輸在什麼都想要。
 1:52:54
AI時代唯一重要的事是做自己,社交網絡要被重做一遍
Tristan 認為 AI 時代唯一重要的事是構建主體性——把 context 沉澱下來,讓 AI 替你做社交裡最無聊的商增,人只接管最重要的連接。
 2:38:22
特斯拉那套數據閉環,在機器人身上走不通
特斯拉能收到最多數據,是因為它部署了最多自己的車,靠的是本體。但具身領域沒有上百萬臺機器人,最多的數據必然來自仿真和人的第一視角,本體商當不成最好的大腦商。
 6:45:29
世界模型不是語言模型:謝賽寧說LM終將凋零
謝賽寧認為語言模型是很好的工具,但不是通用智能的地基——它終將凋零。真正的地基是視覺與表徵學習,這也是他離開硅谷、和楊立昆創立AMI的原因。
 3:04:52
機器人行業不浪漫:鏈條太長,人得把頭伸到土裡
星海圖創始人高繼揚說,機器人創業的競爭是六邊形:整機、供應鏈、數據、模型、渠道、終端,算法傳播週期只有兩三個月,壁壘最小。
 2:01:27
印奇出任階躍星辰董事長:基模公司做2B和純2C都不成立
基模一年至少燒30億人民幣、要維持三到五年,所以做2B或純C端軟件都算不過賬;階躍的賭注是基模加終端,用軟硬一體換一張上牌桌的資格。
 3:14:15
妙鴨不是 AI Native 產品:它只是把 AI 用好的互聯網產品
張月光復盤兩年創業:妙鴨靠限制用戶自由度換取穩定效果,本質是互聯網產品思維;AI Native 產品要換成面向 context 的設計,而單向門產品才是他願意押上全部身家的東西。
 2:26:39
全球大模型第一股上市了,張鵬說中國 AI 沒有泡沫
美國資本市場可能有泡沫,中國不存在——中國投 AI 的錢只有美國的二十幾分之一,遠遠不夠。張鵬的邏輯是:離 AGI 還遠、錢還不夠,就更得投,不投它不會自然發生。
 3:31:17
Manus 決定出售前最後訪談:AI 沒有蠻荒期,因為沒新平臺
移動互聯網的蠻荒期來自硬件換代,桌面到手機讓巨頭和個人開發者眾生平等;AI 技術突破更大,卻沒有出現全新平臺,所以巨頭、創業公司、個人開發者反應一樣快,蠻荒期不存在。
 1:18:02
AI不是泡沫,是巨頭砸光最後一分錢也不下牌桌的戰爭
所謂 AI 泡沫,是拿商業回報算出來的賬;巨頭把它當成新的國防或核武器,算的是被顛覆的風險——所以寧可砸光最後一分錢,也不輕易下牌桌。
 1:43:06
AI 時代的網絡沒有自然壟斷,邊際成本不趨近於零
互聯網產品是巨大的城鎮,邊際成本趨近於零所以贏家通吃;AI 每多一個用戶就多一份 token 成本,這個差別會改寫流量節點的商業設計。
 1:24:26
OpenAI 的商業模式是負向滾雪球,越燒越虧
模型公司每年要拿上一年的訓練成本乘以十去燒下一代模型,收入卻只按上一年的兩倍回收,加 2 減 10,現金流年年更負。只有停止燒錢那天,利潤表才會突然好看。
 3:23:03
2026 是回報之年:模型沒有秘密,應用才有護城河
模型能力進步在放緩,中國開源模型把差距壓到 6-12 個月,API 生意沒有壟斷性壁壘;真正值錢的是模型之外那層 context、工具和環境。
 3:42:54
AI 時代的公司最終都是生成系統公司,中間商會被幹掉
互聯網平臺靠分配權剝削生產端,同樣的內容不同人發量不一樣,說明分配機制失效。生成系統把分配內化,直接連接需求和生產,產銷合一。
 48:00
AI 三年內看不到泡沫,但 VC 共識太集中才是真風險
朱嘯虎說泡沫論是二級市場投資人在故意引導回調,真正的問題是一級市場每個項目都成了 Club Deal,GP 賺不了大錢、LP 也不開心。
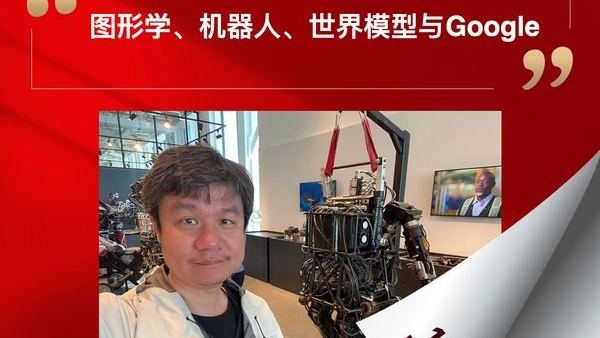 2:06:15
機器人最大的瓶頸不是算法,是數據
譚捷在 Google DeepMind 做了十年機器人,他的判斷是:機器人基座模型至今還不是獨立學科,只是多模態大模型的微調;真正的瓶頸是數據,而搖操採數據不是終局。
 1:48:45
小鵬拆掉語言模型:Language 是毒藥,簡單即美
小鵬自動駕駛新負責人劉先明把 VLA 裡的 Language 拆掉,用 27 萬到 30 萬小時純視覺數據直接輸出控制信號,因為 Language 是離散的、低效的,會成為數據規模化的瓶頸。
 1:43:25
純線性注意力不 work,3 比 1 混合才是共識
純 Linear Attention 有根本缺陷,下限無保證;Kimi、千問都收斂到每 3 層線性插 1 層全局注意力,而 MiniMax 從 M1 退回 Full Attention 是因為評測漏了多跳推理。
 2:46:22
李想:通用 agent 五年內不會出現,只會先有 agentOS
李想判斷通用 agent 五年內不會出現,真正會出現的是 agentOS——各專業在上面開發自己的專業 agent。因為生產工具必須能行動、能替代專業工作,而不是給個建議。
 4:22:37
模型是煉油廠:第一階段的贏家不是最後的贏家
商業史上第一波跑出來的公司幾乎從不是下個階段的贏家。模型公司是提煉基礎油的煉油廠,值錢的是化工廠和汽車公司。
 3:47:45
模型是煉油廠,值錢的是化工廠和汽車公司
基礎模型只要有兩家以上就不可能賺錢,會像電價一樣被捲成電費;真正的壁壘是別人沒存下來的 context 數據,以及大廠因為晉升機制永遠做不了的最後一公里。
 2:31:32
AI 下半場:通用方法已經有了,難的是找任務
姚順雨說 AI 主線已從「造武器」進入「選戰場」——方法終於通用了,但真正的瓶頸不是推理能力,而是模型拿不到人腦子裡的 context。
 1:18:27
越野跑核心人群十年沒變,薩洛蒙靠女性破了圈
中國越野跑核心人群十年前十萬人,今年還是十萬人,區別是老了十歲。薩洛蒙沒丟專業線,靠女性拉新把會員從十萬做到八百萬。
 1:41:13
管公司像訓模型:SFT 太多,團隊就沒有創造力了
Tim 天天跟楊植麟講:管理要用 RL 的方式,不是 SFT。SFT 是直接告訴人該怎麼做,太多,人就沒有主觀能動性;RL 只給獎勵,但獎勵定義不好,全隊都會去 hack 它。
 1:09:11
模型公司是挖礦的,產品公司是煉礦的
最好的模型拿走了最大的流量和收入,但挖礦的窗口正在縮短:從兩年到九個月再到三四個月。基礎模型公司開始端到端做 Agent,應用公司的成本劣勢是結構性的。
 3:08:32
激光雷達降價 99.5%,靠的不是上量而是設計
硬件的降本不來自規模,來自設計能力:把幾十萬一臺的激光雷達做進芯片,才可能從功能件變成安全件,最後變成標配。
 2:20:45
Kimi K2 把配方全公開了,但復現它仍是手藝活
Kimi K2 報告把數據合成、可驗證獎勵、RL 基礎設施的 recipe 全寫出來了,但每個 prompt、每個參數都要調穩,本質是系統工程而非 idea。
 1:41:09
仿真不等於仿真器:機器人數據荒裡最賺錢的是原料商
具身智能還在 GPT-1 階段,沒找到 scaling law 的配方。真正卡住行業的是高質量物理資產和場景,而不是仿真器——所以做仿真器的人反而最不賺錢。
 2:57:07
科學家創業最大的 bug:不知道客戶是誰
地平線前五年在空調、玩具、家電、汽車之間 360 度掃射,2019 年砍掉一半人、歐印汽車,才從亂打亂撞變成戰略驅動的公司。
 1:30:07
AI 應用沒找到場景,DeepSeek 也沒繁榮創業生態
清流資本王夢秋的判斷:資本寒冬沒過去,DeepSeek 抹平了信息差卻沒造出新場景,通用 Agent 可能是偽命題,真正剛需的是垂直工作流。
 2:38:52
機器人公司最大的敵人不是技術,是搖操和講故事
王鶴說這一代具身智能公司只有兩條死路:長期漂著講故事,或者每個場景從頭重做。他押注合成數據,真實數據只佔訓練量的1%。
 1:32:15
奔馳中國團隊用數據跟德國總部搶話語權
Tier 1 黑盒交付的時代結束了,主機廠要自己 operate 數據。中國團隊不是把話語權奪過來的,是承諾、交付、建立信任換來的。
 2:08:56
AI 會取代手機,但贏家可能不是手機廠商
祝銘明說 AI 一定會取代手機,但眼鏡不是贏者通吃的生意,最多十家分桌吃飯;他賭的是大廠看不見、看不懂、看不上、來不及的那兩三年。
 1:45:27
AI 應用創業:通用 Agent 吃不掉垂類,第一年差點死掉
陳冕復盤:第一代產品贏了補貼戰卻被下架,賬上只剩 4000 塊;垂類 Agent 的機會在於通用模型吃不下行業數據和交互,前提是 AGI 五年內不來。
 2:28:58
多模態缺的不是架構,是視覺空間裡的思維鏈
圖像的理解、生成、人類對齊三者天然割裂,因為圖像來自大自然、不包含人類對它的理解;生成模型至今還停在語言模型「一口爆」的原始形態,連 CoT 都沒有。
 2:42:44
Agent 像大猩猩剛拿起燒火棍,token 消耗速度才是關鍵指標
明超平把 AI 產品的關鍵指標從 DAU 換成 token 消耗速度,又進一步改成 per token valuation——因為 token 消耗大不代表價值高,就像石油轉化為機械能的效率才是關鍵。
 57:57
奔馳CEO:2030年若市場不純電,我們兩種車都造
康林松不賭單一技術路線:堅持2030年前推出完整電動車序列,同時保留燃油和電動兩種選擇。他判斷中國是節奏最快、競爭壓力最大的市場,能在中國贏,在全球贏的概率就更高。
 2:34:35
聚變真正的原料不是氘氚,是氘氘
氘氚路線要邊發電邊造氚,監管和成本都高;氘氘不涉氚,才是規模化商業電站的前提,但三乘積要從21次方再上一個數量級。
 2:29:41
機器人不需要等到 aha moment 才落地
機器人領域還沒出現大模型那種 aha moment,但能力提升的斜率已經起來了,每一年每一個月的能力增長都會沿途解鎖新的商業機會,不用等通用智能成熟再找應用。
 2:01:10
預訓練才是主峰:智能本身就是最大的應用
模型公司是煉油廠,值錢的是化工廠和汽車公司;但今天最大的紅利是承接研究溢出的智能,而不是做產品拉動的應用。
 2:00:19
L3 不是 L2 的延長,而是 L4 的先導
理想自動駕駛團隊用端到端把 200 萬行代碼砍到 20 萬行,縱向控制第一次超過所有競品——不是人更聰明,是終於用做能力而不是做功能的方式做自動駕駛。
 3:22:46
世界不是線性外推:做博弈裡那個重要變量
如果世界是邏輯推導,今天最大的推薦引擎公司是百度。肖弘說創業者要做的不是推演必然,而是讓自己成為改變博弈結果的那個變量。
 2:36:12
DeepSeek 用暴力美學改架構,把 Full Attention 全線壓制了
動態稀疏注意力過去只能加速推理,DeepSeek 第一次拿它從頭預訓練,損失曲線和下游評測全線壓過 Full Attention——稀疏注意力不再只是省錢的補丁。
 2:07:21
AGI 是人類的最後一個發明,但 95% 的公司在踩油門
張前川把人類文明比作開出 1 萬公里的車,AGI 是最後一公里:前方可能是更寬的公路,也可能是懸崖。而絕大多數 AI 公司正在做的是瘋狂踩油門。
 53:07
張亞勤:信息智能五年到頂,人形機器人還要十年
他把 AGI 拆成信息、物理、生物三層:信息智能五年內達到人類水平,但那是大腦的智商;讀萬卷書仍不會游泳,物理智能才剛開場。
 3:20:52
DeepSeek 用 2000 張卡訓出 671B 模型,靠的是敢賭沒人做過的技術
DeepSeek 的每一步創新都是被成本逼出來的:從 MoE 到 MLA 到 FP8 訓練,別人不敢在大規模上試的東西,他們試了,而且一次訓完沒回滾。
 1:03:08
朱嘯虎改口:DeepSeek 讓他快信 AGI 了
一年前他說絕不投任何一家中國大模型公司,如今他說如果梁文鋒開放融資「我肯定會投」,價格已經不太重要,關鍵是參與見證人類 AGI 和 AI 意識的產生。
 2:49:35
R1 最值錢的不是模型,是那個 aha moment
DeepSeek 把 O1 出的謎語第一個解開了:不用人教,模型自己在強化學習裡學會反思和糾錯。R1-Zero 比 R1 更乾淨,但 R1 才是能用的那個。
 1:12:02
Operator 不是 O3 的延續,是推理伸向物理世界的第一隻手
OpenAI 2016 年做 Web Agent 失敗並裁掉二三十人,缺的是基座模型;十年後 Operator 把基座模型、人類數據和強化學習三件事湊齊,才讓推理從抽象文本走向視覺交互。
 2:53:37
李想:汽車是物理世界AI最大的應用,但L4門票要三樣東西
他把AI產品分三段:增強能力、成為助手、成為家人。今天連第一段都沒做好,所以真正的競爭還沒開始。
 1:32:14
下一個Google不是搜索,是任務引擎
ChatGPT、Anthropic、Perplexity 形態各異,但都在爭奪同一件事:重新組織信息與任務。搜索和推薦融合成任務引擎,誰掌握 context 誰就贏。
 52:10
總統大選就是給候選人找 PMF,產品不行誰也救不了
大選團隊是短期內 scale up 最快的組織,但產品(候選人)已經定了,能做的只是把產品和整個國家的環境做 product market fit。
 1:44:23
模型公司終將消失,產品公司才剛開始
齊帆超認為模型本身沒法直接產生價值,將來不存在模型公司;他融了近4億卻主動放棄訓更大模型,轉而解決大模型輸出不確定性這個產品落地的最大卡點。
 1:44:22
英偉達沒有二號位:黃仁勳退休後誰來管60個人
英偉達的戰略不是規劃出來的,是三個團隊兩個賽季、運送一整頭牛這些戰術被驗證後固定下來的;但公司至今沒有明顯的二號位。
 1:08:10
AI 是中心化的權力,Crypto 是它的解藥
Vitalik 說 AI 的權力來自算力和數據,最好的 AI 就是最大的 AI,天然走向中心化;Crypto 唯一的作用是解決人和人之間的信任問題,所以 AI 參與 Crypto 的遊戲,而不是反過來。
 1:39:07
第一個做出AGI的必然是壟斷者,中國只能走生態這條路
追求第一個碾壓對手的AGI,本質是商業霸權野心——他會用這個大腦發明手段維持壟斷。中國公司打不過這場燒錢遊戲,只能先把推理成本降下來,用生態當護城河。
 1:20:48
知乎的敵人不是抖音,是規模驅動的自己
周源復盤:上市後視頻、短內容兩次戰略回撤,根因是把社區當規模生意做;社區只能生態驅動,溢出式增長,不能擴列式增長。
 58:50
特斯拉發布會像年會:Robotaxi 的故事講給股東聽
這場發布會沒有講任何技術,更像給老股東開的年會。真正值錢的是它把車閒置時間變現的兩條路:當 Robotaxi,或當分布式算力。
 1:14:53
自動駕駛創投八年:起步估值太高的公司幾乎都死了
夢醒統計過,估值一億美金以上的非資源型前沿科技公司,好像還沒有很成功的案例。起步太高的公司會把錢花在維持賣相上,而不是猥瑣發育。
 1:34:15
他出價51億買雅虎,輸給了45億的對手
陸復斌的offer比Apollo高6億美金,卻連一個答案都沒拿到。五年後對方當面告訴他:你沒有他們的高爾夫俱樂部會員。併購市場裡,價格之外還有一層看不見的門檻。
 39:05
o1 不是轉彎是進階:快思考模型學會了慢思考
王小川認為 o1 是範式升級而非進步退兩步——先有快思考,才能用強化學習讓它學會慢思考,這條路摸到了從語言走向智能的雛形。
 1:14:10
o1 不是路線轉彎,是 AGI 梯子又多了幾節
預訓練這座金礦快挖到頭了,強化學習是第二座礦。o1 的 preview 更像 GPT-3 時刻,能不能成為 ChatGPT 時刻要看正式版。
 1:13:43
Waymo 領先不是技術最強,是沒犯過大錯
Waymo 起步最早、換過四任負責人、被業內一致看衰,最後卻成了 L4 唯一還在引領行業的公司——因為它活了下來,且沒犯 Cruise 和 Uber 那種致命錯誤。
 1:27:01
不做強化學習的公司,下一波浪潮裡可能跑不出來
語言預訓練遇到瓶頸後,硅谷最核心的幾百名研究者已把資源壓注到 self-play RL 上,它用推理算力換訓練算力,讓模型自己探索出邏輯推理能力。
 1:31:03
特斯拉FSD只是輔助駕駛的GPT-3時刻,不是L4
端到端讓FSD一年內連升數版,但45分鐘接管一次和Waymo的10萬公里一次關鍵接管差約1000倍。L2要的是最優接管率,不是越低越好。
 1:00:19
L2做得越好離L4越遠,無人駕駛的路線之爭
小馬智行樓天城認為 L2 和 L4 目標不同:L2 用戶只要夠用、成本更低,做得越好反而離 L4 越遠;L4 要的是萬小時不出事,還得有一把評價好壞的尺子。
 1:27:28
何小鵬:大模型對小型公司不利,越強越多數據越多費用
大 AI 的網絡效應是:越強所以越多數據,越多數據所以越多費用,越多費用所以要賣越多車去支持這個體系。
 1:06:43
AI應用沒爆發,不是產品問題是模型問題
GPT-4 出來一年多,硅谷主流 VC 投出的 AI 應用只有 Perplexity 一家跑到 2000 多萬月活;90% 的原因是只基於 GPT-4 的能力不夠,只能做信息組合,做不了長距離推理。
 1:02:44
MiniMax 第一位投資人:大廠降價是看牌,創業公司只能認賠
大廠做模型可以不賺錢、從雲計算把錢掙回來,創業公司被拖進價格戰卻無處回血;MiniMax 的解法是模型質量第一,靠海外 2C 產品收錢。
 1:14:56
英偉達沒有五年計劃:黃仁勳把公司做成了一臺 GPU
黃仁勳的八條反常識管理法不是散點,而是一套分布式操作系統:60 個高管直接彙報、薪酬精確到一美分相同、不做一對一、不做計劃——組織溝通結構決定了產品架構。
 1:29:19
前沿科技創業的痛:上市那天,我覺得對不起這12年
出門問問創始人李志飛說,敲鐘那一刻他想的不是榮耀,而是「今天這個結果對得起我12年受的磨難嗎——對不起」。他把前沿科技創業的宿命總結成一塊隨時會化的浮冰。
 1:16:59
VC 的以小博大邏輯失效了,我們改做侏羅紀的老鼠
美元 VC 的募資端和退出端同時被掐斷,靠十個 check 裡中兩三個的槓桿故事講不下去了。清流資本的選擇是:要麼投一兩年就能變現的現在學,要麼投七到十年的未來學,中間地帶最難。
 1:21:56
AGI 是馬拉松:物理硬件成了最大瓶頸
去年以為加 GPU 加數據就能到 AGI,今年發現單數據中心加到 3.2 萬卡就撞牆,美國能源基建還是四五十年前規劃的——AGI 時間表被物理世界拖長了。
 1:43:49
430億美元買先正達:中國買買買大時代的高潮與落幕
中國企業海外併購的黃金期起於2009年官方定調、止於2017年逆全球化,先正達是最高潮也是終點;買得便宜不如買得對路,整合才是成敗關鍵。
 52:14
朱嘯虎:中國 AIGC 應用已經大爆發,只是都藏在 to B 裡
朱嘯虎說中國 AIGC 應用已經大爆發,只是都發生在企業服務裡:外賣意外險賠付率從 150 塊降到 60 塊,視頻面試一年做到 100 萬人次,消費者根本看不見。
 1:31:32
王小川:理想上慢一步,落地上快三步
朱嘯虎看現實、楊植麟看技術,王小川說兩人都只摸到大象一條腿。他要做的是造人,醫療是那個頂天立地的場景。
 1:39:15
Sora 是 GPT-3 時刻,不是 ChatGPT 時刻
Sora 展現的是湧現出來的能力,不是可用的產品;它把大模型戰爭推到新高度,但一年追上過於樂觀,因為能做和真做出來之間隔著大量 know how。
 1:20:00
楊植麟:模型公司是煉油廠,值錢的是化工廠和汽車公司
商業史上第一波跑出來的公司幾乎從不是下個階段的贏家。模型公司是提煉基礎油的煉油廠,真正值錢的是化工廠和汽車公司——所以月之暗面只做 to C,且只做 to C。
 41:37
未來可能沒有大生意,年輕人不如過自己喜歡的人生
吳曉波把改革開放後的創業者分成六波,第六波最奇怪:高速發展結束、市場飽和、這一代是有產階級的孩子。他判斷未來大部分創業是小創業,AI 有通吃性,不會帶來所有人的機會。
 1:13:32
《繁花》裡的寶瀛大戰,原型是一場違規收購
1993年深圳寶安用三家分公司各買4.5%的延中實業,合計16%才舉牌,規避5%公告線。證監會罰款100萬,卻仍認定收購有效——延中實業真的被買走了。
 1:35:13
名創優品出海不是賣貨,是運營能力溢出
手機出海靠製造業優勢,名創出海靠品牌和運營能力;它在美國開直營、在菲律賓找家族集團合作,因為流量入口在哪,策略就得在哪。
 55:25
你羨慕的大佬都是倖存者,九成創業公司活不過三年
小Lin說大佬的共性是「膽」,敢擔風險。但這是倖存者視角:創業九成的公司活不過三年,跑出來的人承擔的風險被高光遮住了。
 1:33:06
復刻 GPT-4 的只有三家,2024 年窗口就關了
全球只有 OpenAI、Anthropic、Google 做出了 GPT-4 水平的模型,而 2024 年跑完基本決定長期格局——未來 12 個月追不上去,後面再翻轉很難。
 1:05:17
中東不是風口,是正在上升的長期力量
中東的宏大敘事不是中國式全民創業的狂熱,而是各國人奔著共同機會聚在一起;中國公司靠高效、靈活和定製化切入,但性價比不是首選,符合國家戰略才是。
 1:20:13
嫉妒無法被消除,只會換個地方重新長出來
你消掉一個引起嫉妒的偏差,人立刻會發明另一個——因為嫉妒的底層是分層,而分層是動物性的、消不掉的。好組織不是消滅嫉妒,是把拉別人下來的能量改成把自己拉上去。
 1:18:16
中國汽車出口第一,但日本車企的出海課還沒上完
中國2023年出口441萬輛躍居全球第一,但2012到2020年八年出口總量一直卡在每年100萬臺。日本車企50年代第一次出海美國慘敗,靠70年代石油危機才翻身——危機是機會,但政治風險和經濟風險同等重要。
 1:14:08
95後創業者把馬斯克值拉滿,但偶像其實是毛主席
這波年輕創業者的驅動力不是錢,而是「這東西牛逼就先做」;他們不寫BP、不刷榜、不主動做PR,只在意的圈子裡積累reputation。
 1:06:50
OpenAI 政變:非營利董事會為何能踢走 CEO
一個 700 人、成立不到 5 年的公司,6 人非營利董事會行使一次權力就幹成了政變——而它最大的股東微軟連董事會成員都不是。
 1:21:43
真格交接:徐小平退場後,合夥人收不了年輕人的稅
真格用全員 sourcing 和項目個人 ownership 對抗初代優勢的消失——每個 logo 只掛一個人名下,合夥人不能靠決策養尊處優。
 1:25:04
雙十一沒有逍遙子:平臺在分蛋糕,商家在賠本
雙十一的複雜不是設計出來的,是幾十條行業線各自往一個 APP 上疊玩法疊出來的;平臺拿走約一半,商家一年幾十億盤子只剩幾百萬利潤。
 1:34:38
寶潔沒有爆品思維:它是一支德國軍團,不是游擊隊
寶潔靠的不是創意和爆品,而是每三四十年一次大週期裡,用品牌管理制加品類管理制,把用戶研究、供應鏈和品牌擰成一股繩。
 53:59
女性職場起步領先,生育懲罰卻把優勢磨光
剛畢業時男女就業參與率幾乎一樣,過十年女性就落下來了,再過十幾年又部分回去——這條曲線與生育時間高度吻合。被磨掉的不是能力,是連續的積累。
 1:04:13
通用汽車盛產管理大師,是因為創始人被趕走了
創始人杜蘭特被財團掃地出門,反而讓通用成了職業經理人的土壤——斯隆的BU制、德魯克的管理學都長在這裡。家族不放手的福特,則始終沒有職業經理人的位置。
 50:23
T型車曾佔全球市場一半,卻因19年不換代被通用取代
福特靠一款車讓普通人買得起汽車,T型車一度佔據全球汽車銷量的一半以上;但正因為它只有一個品種、一個顏色、十九年不換代,消費者沒有換車的理由,市場被通用拿走。
 51:56
汽車只是馬車上加個發動機,馬車公司卻一家沒活下來
汽車不是馬車上加一臺發動機那麼簡單:動力總成換了,整個技術棧和市場跟著換,當年造車廂的馬車公司沒有一家活過百年。今天衡量電動車企,看的是它能不能掌控上游的電池。
 1:02:38
模型不是護城河:硅谷AI第二波,錢開始往硬件轉
硅谷已經形成共識:模型本身不是產品也不是護城河,值錢的是模型之上的 use case。同時 GPU 短缺把投資方向從軟件推向硬件,大公司戰投比純 VC 更早入場。
 1:04:51
大模型降溫不是壞事,是幾十年的技術大週期才剛起步
語言大模型只是機器在反芻人類已經消化過的知識,真正的機器智能會直接從世界觀察學習;降溫後堅持做事的人才能走到最後。
 1:27:41
把自己定義成大模型公司,是一個都活不了
李笛說大模型公司不是10個死9個,而是界定成大模型公司就一個都活不了——因為創造的價值和收到的錢是兩回事,API 定價貼著成本走,利潤上限只有每千 token 0.2 美分。
 1:20:48
跳海不投營銷:一個人站進吧檯,店外就多20個客人
跳海從不花錢投小紅書和抖音,它的增長引擎是打酒師:請熟客和朋友來站吧檯,一個人站進去,他外面的朋友就會來,店外就多20個人。
 1:12:17
中東主權基金不投小項目,中國GP第一次拿錢要等18個月
中東資本是啞鈴型結構:主權基金和family office兩頭大、中間空。主權基金越來越直投化,要的是反投和產業落地,不是財務回報。
 1:25:11
中腰部公司不是小公司,是二級賽道里被忽視的王者
它們大多是一個千億級二級賽道里的第一或第二名,創始人從不甘心只做中腰部,但賽道出身極大程度上決定了它們的天花板。
 1:08:29
內鬥是顯性的,內耗才是組織的慢性自殺
內鬥看得見、還能吃瓜,內耗看不見、卻被當成制度流程本身;真正拖垮公司的不是誰跟誰鬥,而是資源冗餘、方向缺失下人人追求存在感。
 1:13:06
把芒格引入中國的人:出版黃金十年已經落幕
出版業沒有定價權,京東把圖書當引流品虧著賣,行業幾百億規模在它眼裡只是廣告費。施宏俊說出版會變成邊緣行業,但也會變得更「高貴」。
 1:05:51
投資人不再投純內容,因為內容是馬鞍不是千里馬
內容公司成功率遠高於絕大多數生意,但天花板由產業特質決定:百花齊放意味著集中度低。所以投資人把內容當鞭子,去找能騎的千里馬。
 50:58
外企CEO密集訪華:逆全球化是政治問題,不是經濟問題
逆全球化來勢洶洶卻擋不住CEO們排隊來華,因為脫鉤違反經濟規律;但真正推動脫鉤的不是經濟邏輯,而是老大防老二的政治邏輯。
 1:04:14
AI 只是剛離地的萊特飛機,我們還不會控制它
深度學習奠基人謝諾夫斯基說,大模型缺的不是語言而是基底核——沒有價值函數、沒有長期記憶、沒有情緒,而這些腦區都能補上;真正的風險不是規模,而是沒人知道它會長出什麼。
 1:25:29
車展最熱鬧的一年,也是合資品牌最危險的一年
中國品牌市佔率會很快提高,合資品牌若不能給合資公司帶來價值,就可能變成獨資品牌——這是車展熱鬧背後真正的洗牌。
 55:21
大模型底層戰爭已結束,垂直副駕駛才是老炮的機會
底層大模型是年輕人借微軟算力做出的湧現,但真正賺錢的行業副駕駛屬於創業老兵——三分之二的垂直機會已被ChatGPT自己幹掉,剩下的是數據、社交和商業模式的組合戰。
 1:14:21
企服公司2025年上市潮:先做後說,PS回到10倍以下
過去兩三年整個企業服務市場被高估了50%到100%,PS從三四十倍回落到十倍以下。北森IPO是「丐版IPO」,但它是中國SaaS系統性上市的第一槍,2025年將有一波企服上市潮。
 1:08:18
李志飛勸退通用大模型:中國不會有第二個 OpenAI
他一個月前說要當中國 OpenAI,現在說這個命題大概率不存在——因為共識達成太快、難度被開源和算力迅速拉低,而 OpenAI 自己能不能從商業上笑到最後都不好說。
 1:11:51
大模型是大廠的菜,創業公司別走 Jasper 的老路
大模型不是搜索引擎的替代品而是補充,真正的機會在醫療、材料這類大模型抓不到數據的垂直領域,而通用大模型本身只屬於巨頭。
 52:43
巴西像七八年前的中國,但中間公司活不下來
巴西的稅收和勞工法讓大公司和小團隊都能活,唯獨中間規模的公司被夾死;政治左右搖擺本身是確定的,創業者把它當成可控制的變量。
 36:56
硅谷銀行倒閉:美聯儲只保存款人,不保股東
美聯儲做了一個黑白分明的決定:三萬戶機構存款人全額保護,股東血本無歸。這不是雷曼時刻,而是一個時間差——但美國信譽的慢性下滑可能才剛開始。
 1:18:21
雅虎當年拒絕收購谷歌,因為不信搜索能做大
雅虎和寶潔都犯過同一個錯:不相信搜索會走到前臺、不相信美國人會坐在街邊喝星巴克。創始人過早退到二線,公司就失去了賭一把的能力。
 1:13:33
家族辦公室比家族還多,香港的財富管理時代才剛開始
港股從14000點反彈50%只是情緒修復,真正的新趨勢是香港從Fintech轉向Wealth Management——但家辦門檻低到沒有牌照要求,魚龍混雜。
 1:07:55
互聯網中高層出走率接近三分之二,但這不是年齡問題
互聯網二十年高增長靠技術紅利和用戶紅利,紅利掩蓋了管理能力的缺失;今天組織膨脹變成內耗,出走是行業自我校正,而不是35歲危機。
 1:03:10
香港兩文三語只有3%到5%的人能做到,這是個失敗的政策
香港堅持一個只有3%到5%的人能達到的語言政策目標,而新加坡用50年、三代人完成了從雙語並重到英文為主的轉向,代價是消滅方言和壓制反對派。
 1:00:36
郵輪巨頭靠併購做大,為造船收購船廠的那家破產了
嘉年華幾十年裡把白星、冠達這些老牌公司一家家買下來,最多時手上約100條船;雲頂為了造20萬噸巨輪去收購德國船廠,資金被套在裡面,最後破產。
 1:09:54
小國不站隊:東南亞五國的對沖術
緬甸、老撾、柬埔寨、文萊、東帝汶這五個小國,很少一邊倒,而是農業靠一家、國防靠另一家,用多向量外交在大國之間做對沖。
 1:25:18
新加坡不是 Web3 中心,只是全球淘金者的避難所
新加坡政府從 2010 年就給官員發比特幣做實驗,但它體量太小、技術人員太少,註定只能當樞紐而非中心。真正值錢的是它用企業方式運作政府、給創業公司報銷 70% 參展費的那套機制。
 1:05:28
硅谷土著:在硅谷你可以完全怪,人們會擁抱你
一位在舊金山灣區長大35年的加州土著說,硅谷真正難複製的是那種氣氛——你可以完全怪,人們會擁抱你;而中國創業者去美國融資,最缺的往往不是細節,是講故事的能力。
 1:19:57
風投靠的不是眼光,是把一次性賭博變成可重複的遊戲
馬拉比寫硅谷風投史,最值錢的一條機制是:風投用網絡把創業者的一次性賭博變成可重複的遊戲,所以他管風投叫「製造勇氣的機器」。
 1:09:55
紅杉能長盛不衰,凱鵬華盈卻掉隊:差別在領導者管不管內部
凱鵬華盈跌出榜首、紅杉持續領先,最大區別是領導者是否把精力花在內部管理上——如何招年輕投資人、如何培養、如何讓週一早晨那張決策桌保持活力。
 1:06:15
凍卵不是把青春取出來,是把浪費掉的卵子拿出來
女性每個月排二十多個卵子只用一個,凍卵取的是原本被浪費掉的那批,不是提前透支未來的四百個——所以它不折損青春,反而把人生的截止日期挪掉了。
 33:12
Meta 裁員補償 4+N/2:有綠卡是幸福,沒綠卡是倒計時
同一場 Meta 裁員,有綠卡的人拿著十幾萬美金去新公司上班,沒綠卡的人要在四個月內、還是節假日窗口裡找到下一份工作,否則就得離開美國。
 1:59:15
東南亞的管制能力,多是屠殺和戰爭的副產品
投資東南亞先看政權能不能把政令推到最基層:這種管制能力,印尼來自一場屠殺後的清洗,越南來自十幾年戰爭,跟經濟增速無關。
 1:37:27
越南不會成為世界工廠,但可能是最後一個儒家新興市場
越南人均 GDP 只有 3700 美金,相當於中國 2003 年。它的機會不是複製中國全產業鏈,而是像亞洲四小龍那樣選幾個行業做到發達國家水平。
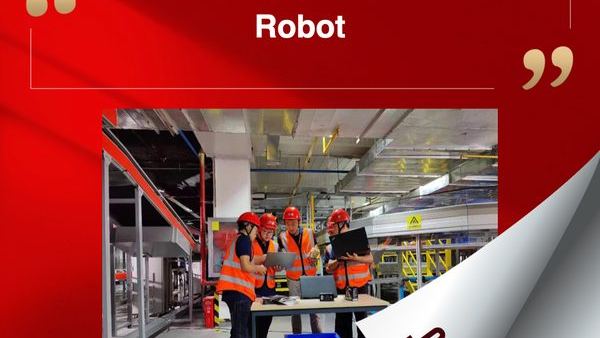 58:27
讓機器人削個土豆就能當院士,這比登火星更難
登火星的技術人類大部分已經有了,只是個經濟問題;但怎麼讓機器人在廚房裡工作,人類現在還不知道,甚至還沒有思路——誰能讓機器人削個土豆,可以當院士。
 55:54
人形機器人最難的環節不是走路,是穿針剝蝦
雙足行走和自主導航都能沿襲特斯拉自動駕駛的積累,精準力控和觸覺不能——那要模擬人的皮膚,開車時根本用不到。第一版、第二版機器人大概只到人的 20% 到 30%。
 54:45
資本寒冬不是缺錢,是大家都在持幣待購
「資本寒冬」每兩三年就被喊一次,通常六到八個月就過去。這次不一樣:兩頭在外的美元通路被打斷,不是沒錢,而是不知道該怎麼投。
 38:30
TikTok 在 Facebook 眼皮底下長大,靠的不是產品而是體系
字節贏在體系而非個人:推薦算法、UG 中臺、商業化三套系統疊加 Musical.ly 的產品殼,再用對標 Facebook 的 UP 值打法下狠手投放,才跑出全球第五大社交應用。
 45:03
不留空檔全面壓制:TikTok 花 100 億美元砸出護城河
TikTok 全球化的第一推力是錢和一條暗號:幾年間投入約 100 億美元買量、補貼內容、砸服務器,對手要攔至少得準備 200 到 300 億美元。
 35:22
TikTok 曾是 Facebook 最尊貴的客戶,直到日活破億
TikTok 早期最重要的投放渠道是 Facebook,推廣預算每個季度增長 100% 以上;Facebook 認定它留存太差、留不住用戶,反而把流量導給它。